Como comparar preços de seguros e economizar
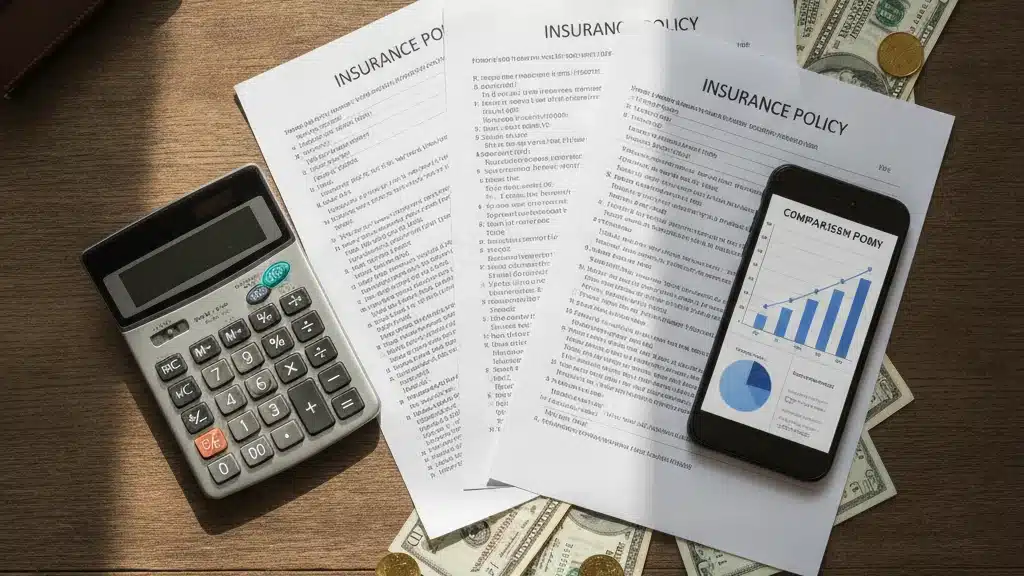
Você está pagando mais do que deveria no seguro. A maioria das pessoas renova sua apólice sem checar alternativas. Comparar preços de seguros é a forma mais simples de economizar centenas de reais por ano.
Neste guia prático, você vai aprender exatamente como funciona a comparação de seguros e quais ferramentas usar para encontrar as melhores ofertas.
Spoiler: você pode reduzir o custo da sua proteção em até 40% com alguns passos estratégicos.
Por que comparar seguros é essencial
As seguradoras usam fórmulas diferentes para calcular prêmios. Idade, histórico de sinistros, cobertura escolhida e perfil de risco variam de empresa para empresa.
Uma apólice que custa R$ 2.000 em uma seguradora pode sair por R$ 1.200 em outra. A diferença não vem de coberturas inferiores — muitas vezes é apenas questão de política comercial.
Renovar automaticamente sem pesquisar é jogar dinheiro fora. Agências reguladoras de seguros recomendam fazer cotação a cada 12 meses.
Ferramentas que facilitam a comparação
Você não precisa entrar em dez sites diferentes de seguradoras. Existem plataformas que reúnem várias opções:
- Comparadores online: sites agregam ofertas de múltiplas seguradoras em segundos
- Corretoras digitais: profissionais que consultam várias empresas de uma vez
- Apps móveis: aplicativos permitem comparar no celular com facilidade
- Contato direto: ligar para a seguradora pode render descontos exclusivos
Os comparadores são os mais rápidos. Você insere seus dados uma única vez e recebe propostas personalizadas em minutos.
Dados e documentos necessários para comparar
Antes de começar a cotação, tenha à mão informações sobre você e seu bem segurado. Quanto mais precisas forem, melhor serão as propostas.
Para seguros de carro, prepare: CPF, CNH, data de nascimento, ano e modelo do veículo, placa, quilometragem, CEP de residência, histórico de sinistros e uso (particular ou profissional).
Para seguros residenciais: documentação do imóvel, valor declarado, material de construção, sistema de segurança existente, se é aluguel ou próprio.
Para seguros de vida: idade, profissão, saúde geral, capital segurado desejado, dependentes.
Coberturas: o que realmente importa
Comparar preço bruto é armadilha. Duas apólices podem custar igual mas oferecer proteções completamente diferentes.
Verifique o que está incluído em cada proposta. Casco parcial cobre menos que casco total. Assistência 24h em uma seguradora pode ser limitada em outra.
Franchise (o valor que você paga do próprio bolso em sinistros) também varia. Uma apólice mais barata com franchise alta pode sair cara no acidente.
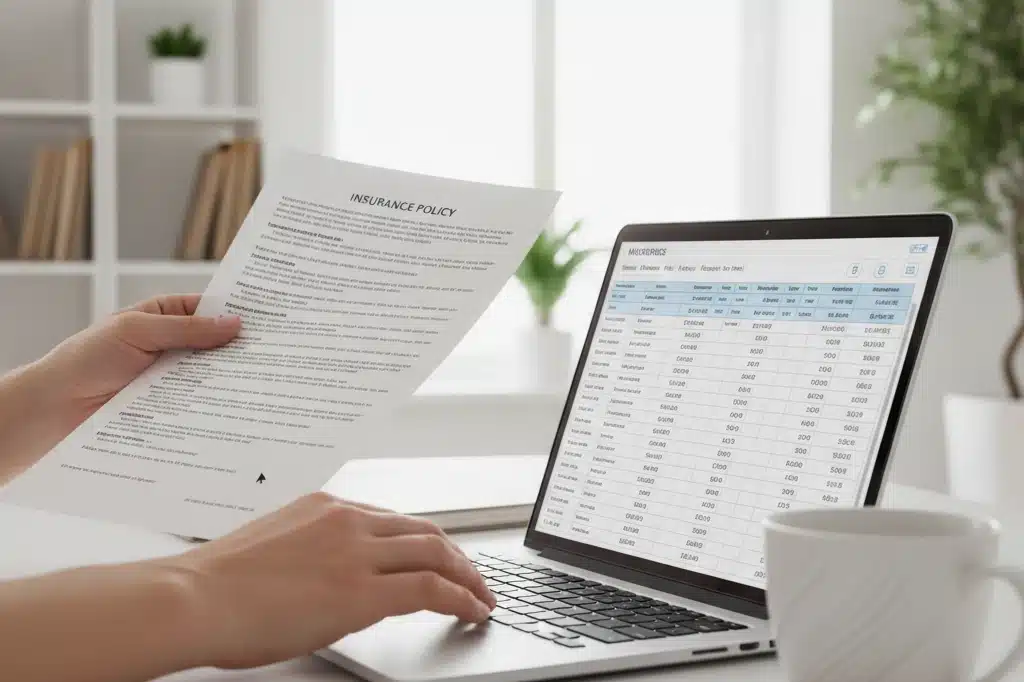
Faça uma tabela comparativa: preço, coberturas principais, franchise, assistência e exclusões. Assim você compara maçã com maçã.
Estratégias comprovadas para economizar
Encontrar preços menores é apenas o começo. Existem técnicas que reduzem ainda mais o valor:
- Agrupar apólices: seguros de carro + casa + vida na mesma empresa geram descontos
- Pagar à vista: parcelamento aumenta o custo total em até 15%
- Bônus de fidelidade: renovações consecutivas na mesma empresa oferecem redução
- Cursos de direção: alguns seguros oferecem desconto se você fizer treinamento
- Segurança instalada: câmeras, rastreamento e alarmes reduzem prêmio
- Renovação antecipada: contratar com 30 dias de antecedência às vezes é mais barato
Combine essas estratégias. Um cliente que agrupa seguros, paga à vista e tem histórico limpo pode alcançar redução de 35-50% no prêmio anual.
Análise de casos reais
Um motorista de 35 anos, sem sinistros nos últimos 5 anos, fez cotação de carro popular em São Paulo. A seguradora anterior cobrava R$ 2.400 anuais. Em comparação:
Seguradora A: R$ 1.950 (sem franquia reduzida). Seguradora B: R$ 2.100 (franquia reduzida, com app de denúncia). Seguradora C: R$ 1.800 (franquia padrão, sem assistência 24h).
Ele escolheu a Seguradora B, economizando R$ 300 anuais e ganhando funcionalidades melhores. Em 5 anos, R$ 1.500 de economia.
Outro caso: casal com seguros separados de casa contratava R$ 850 cada. Ao agrupar com um seguro de vida para ambos na mesma seguradora, pagaram R$ 1.650 pelos três — economia de R$ 50 mensais.
Armadilhas a evitar na comparação
Nem tudo que é barato é boa oportunidade. Observe:
Exclusões ocultas. Algumas apólices baratas excluem cenários comuns. Leia a letra miúda.
Reputação da seguradora. Preço baixo não vale se a empresa demora meses para pagar indenizações. Pesquise avaliações em órgãos reguladores.
Descontos temporários. Promoções de primeiro mês podem expirar. Confirme o valor que você pagará no segundo período.
Documentação incompleta. Se você mentiu na cotação para pagar menos, o sinistro pode ser negado.
Frequência de revisão e renovação
O mercado de seguros muda constantemente. Seguradoras lançam novos produtos, ajustam preços conforme economia, e sua situação pessoal se altera.
Revise sua apólice anualmente, 60 dias antes do vencimento. Isso dá tempo de comparar, negociar com a seguradora atual e contratar uma alternativa se necessário.
Se ocorreu um sinistro, fique atento: sua renovação pode ficar mais cara. Compare mesmo assim — outras empresas podem ter condições melhores.
Quando você muda de estado, compra um carro novo ou se muda de casa, solicite uma cotação atualizada. Seu perfil de risco mudou e pode gerar desconto.
A conclusão é clara: comparar seguros não é luxo, é necessidade financeira. Vinte minutos de pesquisa podem gerar economia de centenas ou milhares de reais. Use as ferramentas disponíveis, entenda o que você está comparando, aplique estratégias comprovadas e reneove pensando em economia. Seu bolso agradece.
Impacto da idade e perfil no preço
A seguradora não calcula seu prêmio ao acaso. Dados demográficos influenciam muito na cotação final, e essa variação é legal e transparente.
Motoristas entre 25 e 40 anos costumam pagar menos que jovens de 18-24, que apresentam maior risco estatístico. Após 60 anos, o prêmio sobe novamente em certos tipos de seguro.
Sua profissão também pesa. Taxistas e entregadores pagam mais caro que executivos pela exposição aumentada. Estado civil, se você mora em zona urbana ou rural, até a rua onde você estaciona — tudo entra na fórmula.
Conhecer esses critérios ajuda a entender por que propostas variam tanto. Você não consegue mudar idade, mas pode melhorar histórico de sinistros ao longo do tempo.
Digitais versus seguradoras tradicionais
O mercado oferece dois caminhos: seguradoras clássicas (presença física, atendimento por telefone) e startups digitais (aplicativos, contrato 100% online).
Seguradoras digitais geralmente cobram menos porque não têm custos de agências. Porém, oferecem menos assistência presencial. Tradicionais são mais caras, mas prestam suporte cara a cara quando há sinistro complexo.
Na hora de comparar, considere seu perfil: se você é autoconfiante e prefere resolver tudo pelo app, digital sai mais barato. Se quer conversar com um agente, a tradicional justifica a diferença de preço.
- Digitais: mais baratas, processos rápidos, sem intermediários
- Tradicionais: suporte presencial, corretores especializados, mais experiência
- Híbridas: combinam app com atendimento humano — meio termo interessante
Negociação direta com a seguradora
Muitos segurados esquecem o óbvio: você pode negociar antes de sair da seguradora atual.
Ligue 30 dias antes do vencimento, fale que recebeu propostas menores e pergunte se eles podem fazer uma contraoferta. Seguradora que você renova há anos frequentemente oferece desconto para reter você.
Argumente dados reais: “Recebi cotação de R$ 1.500 na concorrência, posso mudar a menos que façam R$ 1.400”. Muitos conseguem desconto de 5-15% só por pedir.
Se não conseguir desconto e encontrou algo melhor em outra empresa, avance com a troca. Sua lealdade não deve custar dinheiro próprio.
Dicas finais para não errar na cotação
Você já sabe comparar, mas alguns detalhes finais aumentam suas chances de acertar na escolha:
Simule cenários. Não escolha apenas pela franquia menor — calcule quanto sairia caro se precisasse pagar essa franquia em um sinistro real.
Verifique o atendimento. Antes de contratar, teste: mande uma mensagem, ligue, veja quanto tempo demora resposta. Se é lento na cotação, será lento na indenização.
Guarde comprovantes. Arquive todas as cotações, screenshots de propostas e e-mails. Útil para futuras negociações e comprovação de preços oferecidos.
Revise o contrato. Não assine sem ler exclusões, coberturas limitadas e condições especiais. Muita gente contrata seguindo apenas o preço e depois se surpreende com limitações.
Economizar em seguro é decisão inteligente — desde que não comprometa sua proteção. O melhor seguro é aquele que, quando você precisa, está lá para você.