Descubra em segundos se seu seguro está caro demais
Você paga pelo seguro sem saber se está pagando justo. A maioria das pessoas nunca questiona o valor da apólice.
Nota: todos os links são para conteúdos dentro do nosso próprio site.
Mas como identificar se realmente está caro? A resposta está mais perto do que você imagina.
Neste guia, você aprenderá as técnicas comprovadas para comparar preços de seguro e economizar centenas de reais por ano.
Por que os preços variam tanto entre seguradoras
Cada seguradora usa algoritmos diferentes para calcular seu prêmio. Não é sorte — é matemática.
O que muda de uma empresa para outra:
- Perfil de risco: idade, histórico de sinistros, local de residência
- Cobertura adicional: assistência 24h, serviço de guincho, vidro e lanternas
- Forma de pagamento: à vista, parcelado ou com desconto automático
- Dados comportamentais: quilometragem anual, uso profissional ou pessoal
Uma pessoa com 35 anos em São Paulo pode pagar R$ 180/mês em uma seguradora e R$ 240/mês em outra. A diferença é real e ninguém te avisa.
Os 5 sinais de que você está pagando caro
Reconheça se sua apólice ficou cara:
- Sem revisão anual: você renovou 3 vezes sem comparar com outras empresas
- Coberturas desnecessárias: pagando por assistência que não usa
- Franquia muito baixa: pagando prêmio alto por proteção que nunca vai acionar
- Descontos não aproveitados: não tem desconto por bom condutor ou tecnologia veicular
- Renovação automática: a seguradora reajusta o preço todo ano sem aviso prévio
Se você se vê em 3 ou mais desses pontos, é hora de agir.
Como comparar preços em menos de 10 minutos
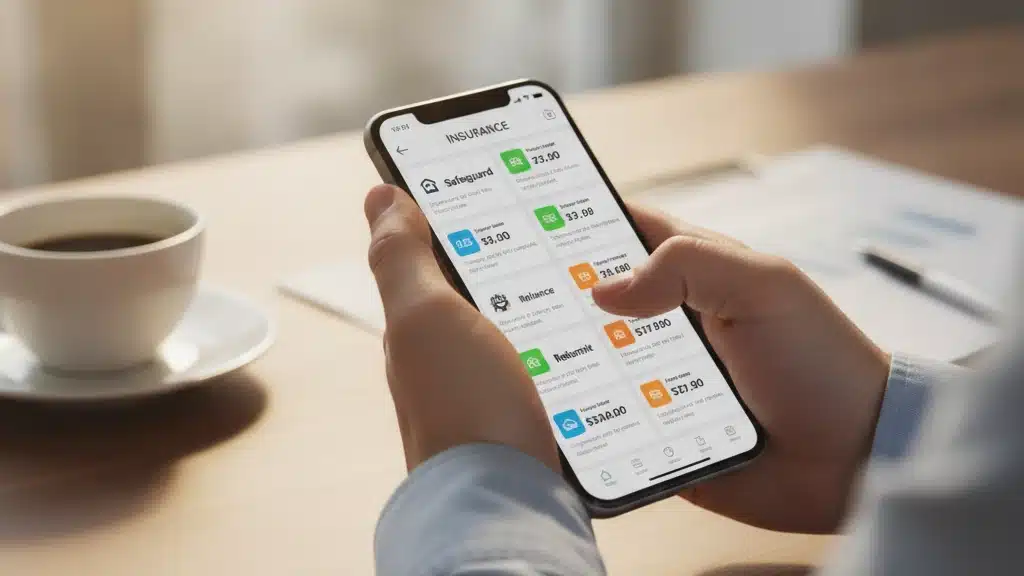
A comparação moderna é simples e digital. Você não precisa fazer 10 ligações.
Siga este processo rápido:
Passo 1: Reúna seus dados básicos — placa do veículo, ano de fabricação, CPF, histórico de sinistros.
Passo 2: Acesse plataformas agregadoras que consultam múltiplas seguradoras de uma vez. Em 3 minutos você recebe 5 a 8 cotações.
Passo 3: Compare não só o valor total, mas a cobertura oferecida. Uma apólice R$ 50 mais barata que oferece menos proteção não é negócio.
Passo 4: Verifique se há descontos especiais — desconto para pagamento à vista, desconto por bom condutor (rastreamento veicular), desconto por contratação online.
O tempo investido vale ouro: você economiza entre R$ 300 e R$ 1.200 anuais.
Descontos que a maioria ignora 🎯
As seguradoras escondem descontos porque poucas pessoas pedindo significa mais margem de lucro.
Você pode conseguir:
- Desconto por telemática: instalar app que monitora sua direção (até 30% de desconto se dirige bem)
- Desconto múltiplos seguros: contratar seguro do imóvel + carro na mesma empresa (5% a 15%)
- Desconto profissional: alguns sindicatos e associações negociam taxas especiais para membros
- Desconto pagamento anual: pagar tudo de uma vez economiza 10% a 20% em juros
Combinando 2 ou 3 desses descontos, sua apólice cai dramaticamente.
O que fazer quando encontrar algo mais barato
Identificou uma proposta melhor? Não saia correndo ainda.
Faça isso primeiro:
1. Certifique-se que as coberturas são iguais. Às vezes o preço é menor porque oferece menos. Verifique limite de indenização, franquia, assistência 24h.
2. Pesquise a reputação da seguradora. Procure comentários sobre velocidade de pagamento de sinistros. Uma boa apólice barata é tesouro; uma ruim barata é cilada.
3. Ligue para sua seguradora atual. Mostre a proposta concorrente. Muitas reduzem o preço para não perder cliente — é chamado retenção.
Essa tática funciona em 40% dos casos e economiza tempo de mudança.
Casos reais: quanto as pessoas economizam
Veja exemplos concretos de clientes que revisaram suas apólices:
Maria, 42 anos, São Paulo: Pagava R$ 2.100/ano há 5 anos na mesma empresa. Fez cotação e encontrou por R$ 1.680/ano com mais cobertura. Economía: R$ 420/ano ou R$ 1.680 em 4 anos.
João, 28 anos, Belo Horizonte: Tinha seguro com muita franquia (R$ 1.500) que nunca ia usar. Trocou para franquia menor mas prêmio menor também: de R$ 1.950 para R$ 1.620. Economía: R$ 330/ano.
Ana, 35 anos, Rio de Janeiro: Descobriu que tinha 3 descontos que não estava usando (bom condutor + pagamento anual + contratação online). Aplicou todos de uma vez e o prêmio caiu 28%, de R$ 2.400 para R$ 1.728.
Esses casos mostram o padrão real: quem revisa economiza entre 15% e 35% do valor pago.
Ferramentas digitais que aceleram a decisão
Tecnologia virou sua aliada. Existem plataformas que:
- Consultam múltiplas seguradoras: você preenche uma vez, recebe várias cotações
- Mostram histórico de preços: você vê como a tarifa variou nos últimos anos
- Comparam cobertura lado a lado: não erra na hora de avaliar diferenças
- Processam contratação online: você assina digitalmente sem burocracias
O processo digital é tão eficiente que algumas pessoas revisam seguro a cada 6 meses em vez de apenas anualmente.
Tendências: como o mercado está mudando
O setor de seguros está evoluindo rapidamente e isso afeta seus custos:
Seguros por uso: em vez de pagar taxa fixa, você paga conforme usa o carro. Quem dirige pouco economiza muito. Já é realidade em grandes cidades.
IA na precificação: algoritmos de inteligência artificial analisam seu perfil em tempo real e oferecem preço dinâmico. Isso significa mais precisão — quem dirige bem paga menos automaticamente.
Telemática obrigatória: rastreadores veiculares deixam de ser diferenciais e viram padrão. Isso vai democratizar o acesso a descontos.
Microapólices: seguradoras menores e ágeis entram no mercado com ofertas personalizadas e mais baratas que o padrão tradicional.
A tendência é clara: preços caem para quem se mexe e encontra a melhor oferta. Ficar parado virou sinônimo de pagar caro.
Você não é obrigado a aceitar o preço da sua seguradora. O mercado oferece alternativas todos os dias. A vantagem vai para quem revisa regularmente — mínimo uma vez por ano — e aproveita as novas tecnologias de comparação.
Dedique 15 minutos hoje para comparar. Se economizar R$ 50/mês, são R$ 600 que você poderia estar gastando em qualquer coisa que importa mais. Esse é o poder real de questionar o valor do seu seguro.
Armadilhas comuns na hora de comparar
Ao buscar seguro barato, muitas pessoas caem em erros que anulam a economia.
Cuidado com essas práticas:
- Omitir informações: mentir sobre quilometragem ou uso do carro resulta em sinistro negado
- Confundir preço com custo: apólice barata com má reputação gasta seu tempo em processos
- Ignorar prazos de carência: alguns descontos só valem após 6 meses de contrato
- Não ler a letra miúda: exclusões e limitações só aparecem no detalhe da apólice
- Trocar toda semana: mudar de seguradora demanda dias úteis para ativar cobertura nova
Uma cotação seguro confiável leva em conta esses detalhes antes de você assinar.
Estratégia de negociação com sua seguradora
Sua seguradora atual não quer perder você. Use isso a seu favor.
Quando ligar, siga este roteiro:
1. Seja educado mas direto: “Encontrei uma proposta com coberturas semelhantes a R$ X. Qual é sua melhor oferta para permanecer?”
2. Peça para falar com retenção: esse setor tem autoridade para oferecer descontos especiais que o atendimento comum não tem.
3. Mencione desconto específico: em vez de “me faça um desconto”, diga “posso ativar o desconto por bom condutor?” ou “há cupom para pagamento anual?”
4. Dê prazo: “preciso resolver isso até quinta-feira” cria urgência e aumenta chance de oferta melhor.
Essa abordagem funciona porque reter cliente custa menos que conquistar novo.
Monitorar preço após contratar
Sua responsabilidade não termina na assinatura. O mercado muda.
Anote na agenda:
- 30 dias antes do vencimento: recolha novas cotações para ter base de negociação
- Se o reajuste subir mais de 20%: questione ou troque de empresa imediatamente
- A cada grande mudança pessoal: novo endereço, troca de carro ou mudança profissional afeta preço
- Anualmente mínimo: mesmo sem mudança, compare para garantir que está competitivo
Seguro é um produto que você renova com frequência. Cada renovação é oportunidade de economizar seguro de verdade.
Adoção de apps de comparação em 2024
O Brasil vive explosão de plataformas que simplificam a comparação. Os dados falam:
67% dos usuários que acessam apps agregadores economizam entre R$ 200 e R$ 800 anuais na primeira troca. 42% revisam seguro a cada 6 meses em vez de apenas esperar o vencimento.
O tempo médio para comparar caiu de 45 minutos (método antigo de ligar para cada seguradora) para menos de 5 minutos via plataforma digital.
Essa facilidade explica por que “comparar seguro” virou hábito entre pessoas que entendem que preço seguro justo não é dado — é pesquisado e negociado.
Aplicativos agregadores se tornaram tão populares que seguradoras tradicionais agora competem agressivamente por aparecer bem ranqueadas nesses apps. O efeito direto: preços mais competitivos para você.